Kurz gesagt
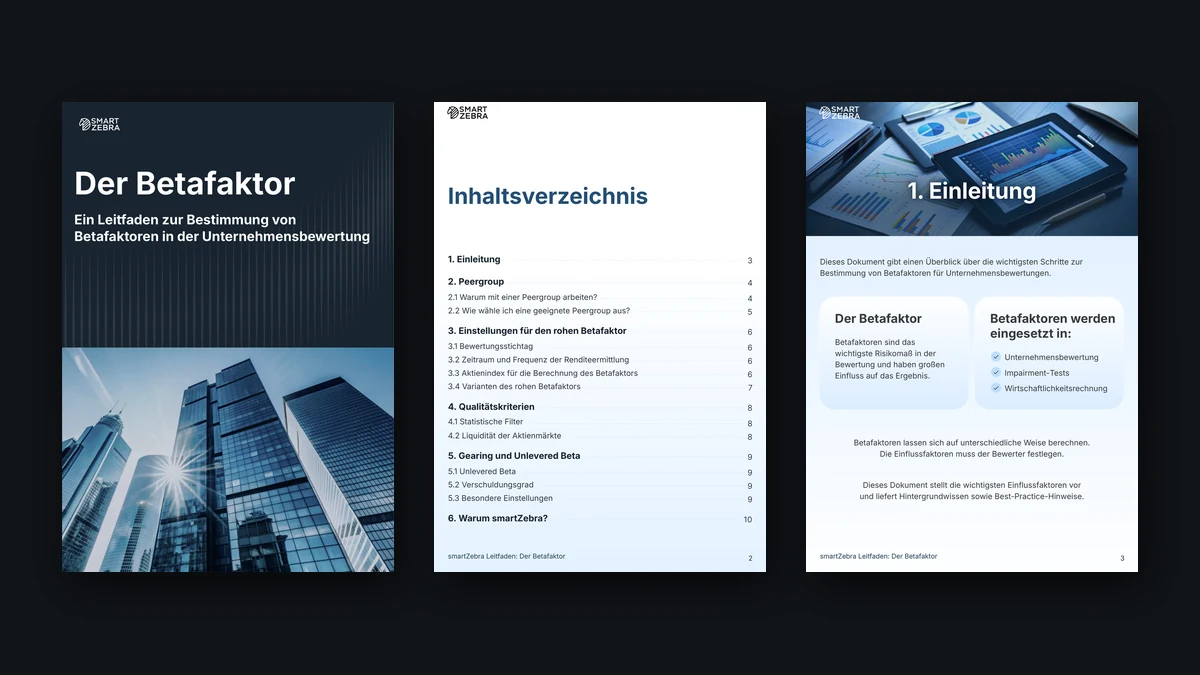
Ein Betafaktor misst, wie stark die Eigenkapitalrenditen eines Unternehmens mit dem Markt schwanken. In einer Unternehmensbewertung nach IDW S 1 oder einem Impairment-Test nach IAS 36 fließt das Beta in die Eigenkapitalkosten ein, daher verändern schon kleine Einstellungsentscheidungen das Ergebnis. Der smartZebra-Leitfaden behandelt die fünf Entscheidungen hinter einem belastbaren Beta.
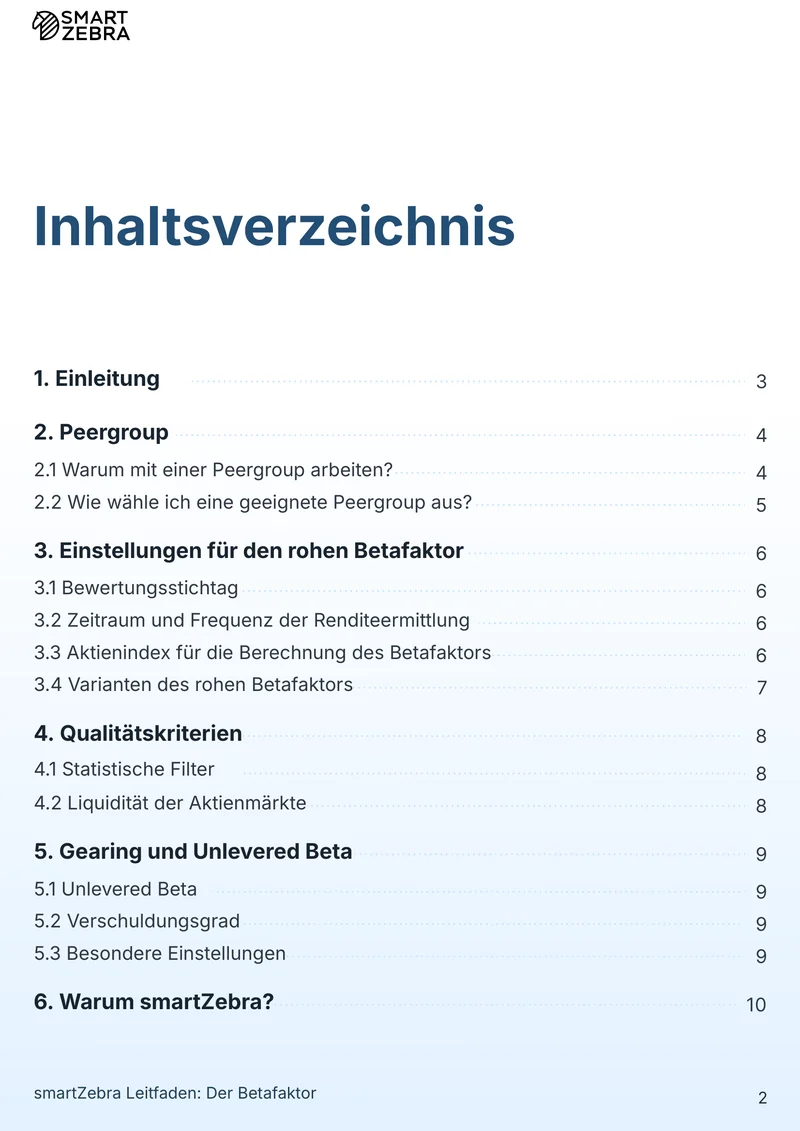
Was Sie lernen
01 · Warum eine Peergroup Branchenbetas überlegen ist
Branchenbetas liefern nur grobe Werte. IDW S 1 und IAS 36 verweisen auf eine auf das Bewertungsobjekt zugeschnittene Peergroup.
02 · Wie Sie Vergleichsunternehmen auswählen
Horizontale, vertikale und branchenübergreifende Suche, geprüft anhand von Umsatzwachstum, EBITDA-Marge und Gesamtkapitalrendite.
03 · Einstellungen, die das rohe Beta verändern
Bewertungsstichtag, Renditezeitraum und -frequenz sowie die Wahl des Aktienindex.
04 · Total Beta und adjustiertes Beta
Was jede Variante leistet, wann sie eingesetzt wird und warum Experten das Total Beta mit Vorsicht behandeln.
05 · Ist dieses Beta belastbar?
Bestimmtheitsmaß (R²), t-Test, Geld-Brief-Spanne, Handelsvolumen und Handelstage.
06 · Gearing und Unlevered Beta
Konsistente Verschuldungsgrade einschließlich Leasing und Pensionen, Tax Shield und Debt Beta.
Im Einsatz bei Bewertungsprofis
„Wir haben smartZebra bereits mehrfach zur Bestimmung von Betafaktoren eingesetzt. Dadurch arbeiten wir deutlich effizienter als zuvor.“ — Andrew Grums, Partner & Wirtschaftsprüfer/Steuerberater, DELFS
„Die Auswahl der Peergroup, die üblicherweise zeitaufwendig ist, funktioniert sehr schnell und zuverlässig.“ — Achim Dörner, Managing Partner, DWT